Das Wichtigste vorab
- Rechtsschutz übernimmt vereinbarte Kosten einer rechtlichen Auseinandersetzung. Ob dein Anliegen versichert ist, hängt vom Baustein, vom Zeitpunkt und von den Bedingungen ab.
- Privat-, Berufs-, Verkehrs- und Wohnrechtsschutz betreffen unterschiedliche Lebensbereiche. Ein Paketname ersetzt die Prüfung der eingeschlossenen Leistungen nicht.
- Arbeitnehmer können den nachvollziehbar beruflich veranlassten Beitragsanteil als Werbungskosten berücksichtigen. Eine Aufteilung des Versicherers hilft beim Nachweis.
- Bereits entstandene Konflikte, Wartezeiten, Ausschlüsse und Selbstbeteiligungen gehören in den Vergleich. Eine Kostenübernahme ist keine Zusage, dass du den Rechtsstreit gewinnst.
Inhalt dieses Artikels
- Bedarf und Prioritäten
- Welche Kosten erfasst sind
- Vier Bausteine im Überblick
- Privat-Rechtsschutz
- Berufs-Rechtsschutz
- Verkehrs-Rechtsschutz
- Wohn-Rechtsschutz
- Wartezeit und Ausschlüsse
- Vorteile & Nachteile
- Kosten und Selbstbeteiligung
- Steuertipp für Arbeitnehmer
- Vorgehen im Streitfall
- Freie Anwaltswahl
- Alternativen zum Vertrag
- Checkliste
- Häufige Fragen
- Quellen
Bedarf: Welche Konflikte könnten dich finanziell treffen?
Ein Rechtsstreit kann Kosten verursachen, bevor feststeht, wer am Ende recht bekommt. Ob sich eine Rechtsschutzversicherung für dich eignet, hängt deshalb von deinen Lebensbereichen, vorhandener Unterstützung und deinen Rücklagen ab. Häufige Berührungspunkte sind Arbeitsverhältnis, Mietwohnung, Straßenverkehr und private Verträge. Die Absicherung existenzieller Risiken sollte bei begrenztem Budget Vorrang behalten.
Gehe von konkreten Situationen aus: Würdest du einen arbeitsrechtlichen Konflikt aus Sorge vor Kosten nicht prüfen lassen? Wie wichtig ist dein Auto für deinen Alltag? Welche Beratung erhältst du bereits über eine Mitgliedschaft? Solche Fragen zeigen deinen Bedarf genauer als der allgemeine Wunsch, „gegen Ärger versichert“ zu sein.
Leistungen: Kostenübernahme im vereinbarten Rechtsgebiet
Die Rechtsschutzversicherung trägt im vereinbarten Umfang Kosten, die entstehen, wenn du deine rechtlichen Interessen wahrnimmst. Dazu können gesetzliche Anwaltsgebühren, Gerichtskosten sowie gerichtlich veranlasste Zeugen- und Sachverständigenkosten gehören. Auch erstattungsfähige Kosten der Gegenseite können erfasst sein. Eine Geldforderung, um die gestritten wird, eine Vertragsstrafe oder ein Bußgeld wird dadurch nicht automatisch selbst bezahlt.
Die Versicherung nimmt dir weder die Entscheidung über eine Klage noch deren Ausgang ab. Trenne daher drei Fragen: Ist dein rechtliches Anliegen aussichtsreich? Ist die Angelegenheit versichert? Und welches Vorgehen ist für dich persönlich sinnvoll? Ein wirtschaftlich vernünftiger Vergleich kann trotz vorhandenen Versicherungsschutzes die bessere Lösung sein.
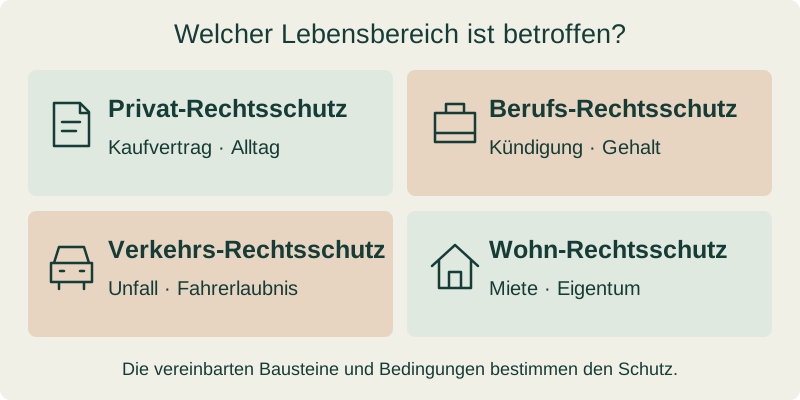
Die vier wichtigen Bausteine im Überblick
Rechtsschutz funktioniert häufig als Kombination verschiedener Lebensbereiche. Für private Haushalte sind vor allem Privat-, Berufs-, Verkehrs- und Wohnrechtsschutz interessant. Nicht jeder Baustein ist bei jedem Anbieter einzeln erhältlich. Entscheidend ist, welche Bereiche und Personen dein konkreter Vertrag erfasst.
Innerhalb eines Bausteins gibt es wiederum verschiedene Leistungsarten, etwa Vertrags-, Schadenersatz- oder Verwaltungsrechtsschutz. Die Bezeichnung „Privat-Rechtsschutz“ bedeutet deshalb nicht, dass jeder privat geführte Streit eingeschlossen ist. Ein Konflikt um deine Mietwohnung kann beispielsweise einen gesonderten Wohnbaustein voraussetzen.
| Baustein | Typische Fragen | Besonders prüfen |
|---|---|---|
| Privat | Kaufvertrag, mangelhafte Dienstleistung, eigene Schadenersatzforderung. | Erfasste Rechtsgebiete und Vertragsausschlüsse. |
| Beruf | Kündigung, ausstehendes Gehalt, Arbeitszeugnis. | Arbeitnehmerstatus, Wartezeit und vorhandenen Gewerkschaftsschutz. |
| Verkehr | Eigene Ansprüche nach einem Unfall, Fahrzeugkauf, Fahrerlaubnis. | Versicherte Personen und Fahrzeuge sowie erfasste Verfahren. |
| Wohnen | Mieterhöhung, Betriebskosten, Nutzung einer Eigentumswohnung. | Rolle als Mieter, Eigentümer oder Vermieter und versicherte Objekte. |
Baustein: Privat
- Typische Fragen
- Kaufvertrag, mangelhafte Dienstleistung, eigene Schadenersatzforderung.
- Besonders prüfen
- Erfasste Rechtsgebiete und Vertragsausschlüsse.
Baustein: Beruf
- Typische Fragen
- Kündigung, ausstehendes Gehalt, Arbeitszeugnis.
- Besonders prüfen
- Arbeitnehmerstatus, Wartezeit und vorhandenen Gewerkschaftsschutz.
Baustein: Verkehr
- Typische Fragen
- Eigene Ansprüche nach einem Unfall, Fahrzeugkauf, Fahrerlaubnis.
- Besonders prüfen
- Versicherte Personen und Fahrzeuge sowie erfasste Verfahren.
Baustein: Wohnen
- Typische Fragen
- Mieterhöhung, Betriebskosten, Nutzung einer Eigentumswohnung.
- Besonders prüfen
- Rolle als Mieter, Eigentümer oder Vermieter und versicherte Objekte.
Privat-Rechtsschutz: Verträge und Streitigkeiten im Alltag
Der private Bereich umfasst je nach Vereinbarung rechtliche Auseinandersetzungen aus dem täglichen Leben. Typische Anlässe sind ein streitiger Kaufvertrag, eine mangelhafte Dienstleistung oder die Durchsetzung einer eigenen Schadenersatzforderung. Eine anwaltliche Prüfung oder ein außergerichtliches Schreiben kann dabei bereits sinnvoll sein; nicht jeder Fall muss vor Gericht enden.
Fiktives Beispiel: Du kaufst ein gebrauchtes Musikinstrument bei einem Händler. Nach kurzer Zeit tritt ein erheblicher Mangel auf, und über die verlangte Nacherfüllung entsteht Streit. Hier stellt sich die Frage nach dem versicherten Vertragsrechtsschutz. Sammle Kaufvertrag, Kommunikation und Nachweise zum Mangel, bevor du die Deckung klären lässt.
Die Abwehr einer Schadenersatzforderung gegen dich ist davon zu unterscheiden: Dafür kann die zuständige Haftpflichtversicherung einstehen. Auch ein Nachbarschaftskonflikt gehört nicht schon wegen seiner privaten Natur sicher in diesen Baustein. Geht es etwa um die Nutzung oder Grenze eines Grundstücks, muss die Zuordnung zum Wohnungs- und Grundstücksrechtsschutz geprüft werden.
Berufs-Rechtsschutz: Wenn es mit dem Arbeitgeber Streit gibt
Für Arbeitnehmer betrifft dieser Baustein rechtliche Auseinandersetzungen aus dem Arbeitsverhältnis. Dazu können eine Kündigung, eine Abmahnung, nicht gezahltes Gehalt oder ein streitiges Arbeitszeugnis gehören. Ein Vertrag für abhängig Beschäftigte ist nicht automatisch für eine selbstständige Tätigkeit geeignet. Bei einem Wechsel des beruflichen Status sollte der Schutz ausdrücklich angepasst werden.
Eine Besonderheit macht das Kostenrisiko verständlich: Im arbeitsgerichtlichen Urteilsverfahren erster Instanz besteht grundsätzlich kein Anspruch auf Erstattung der eigenen Anwaltskosten durch die Gegenseite, auch wenn du gewinnst. Das bedeutet nicht, dass jede andere Kostenart ebenfalls unabhängig vom Ausgang bei dir bleibt. Für die Entscheidung über anwaltliche Vertretung ist dieser Unterschied aber wichtig.
Fiktives Beispiel: Dein Arbeitgeber rechnet mehrere Überstunden nicht ab. Du lässt die Unterlagen prüfen und möchtest eine Zahlung durchsetzen. Kläre, ob der Konflikt zeitlich versichert ist und ob deine Gewerkschaft bereits passende Unterstützung bietet. Bei einer Kündigung können kurze gesetzliche Fristen laufen; eine noch offene Versicherungsantwort setzt diese nicht aus.
Verkehrs-Rechtsschutz: Mehr als Streit nach einem Autounfall
Verkehrsrechtsschutz kann sich auf eigene Ansprüche nach einem Unfall, Konflikte beim Fahrzeugkauf oder bei einer Reparatur sowie bestimmte Verfahren rund um die Fahrerlaubnis beziehen. Prüfe, ob du als Fahrer, Halter, Mitfahrer, Radfahrer oder Fußgänger erfasst bist. Ein personengebundener Schutz und ein auf ein bestimmtes Fahrzeug begrenzter Vertrag können unterschiedlich weit reichen.
Fiktives Beispiel: Nach einem Unfall möchtest du gegenüber der Gegenseite Reparaturkosten oder Schmerzensgeld geltend machen. Die Kfz-Haftpflicht der Gegenseite sieht den Hergang anders. Das ist eine andere Aufgabe als die Abwehr einer Forderung, die jemand gegen dich erhebt. Für Letzteres ist im versicherten Umfang zunächst deine eigene Kfz-Haftpflicht zuständig.
Bei einem Bußgeld-, Straf- oder Fahrerlaubnisverfahren kommt es auf die vereinbarten Leistungsarten und Ausschlüsse an. Rechtsschutz bedeutet nicht, dass Geldbußen übernommen werden oder jedes Verhalten versicherbar ist. Verkehrsrechtsschutz ohne Wartezeit ist zudem kein allgemeines Versprechen, schon vor Vertragsbeginn angelegte Fälle nachträglich zu bezahlen.
Wohn-Rechtsschutz: Die eigene Rolle und das Objekt sind entscheidend
Beim Wohnen geht es beispielsweise um eine streitige Betriebskostenabrechnung, eine Mieterhöhung oder rechtliche Fragen zur Nutzung einer Wohnung. Für Mieter ist der Mietrechtsschutz relevant. Selbstnutzende Eigentümer und Vermieter treten dagegen in anderen Rollen auf; vermietete Wohnungen müssen häufig gesondert erfasst werden. Prüfe deshalb nicht nur den Namen des Bausteins, sondern auch die versicherten Objekte und Interessen.
Fiktives Beispiel: Du hältst einzelne Positionen deiner Nebenkostenabrechnung für falsch. Statt lediglich die Zahlung einzustellen, sammelst du Mietvertrag, Abrechnung und bisherigen Schriftwechsel und lässt mögliche Einwendungen prüfen. Der Wohnbaustein kann für die Kostenfrage zuständig sein, sofern dieser Fall in deinem Vertrag versichert ist.
Nachbarschaftsstreitigkeiten um Grundstücksgrenzen oder Nutzungsrechte können ebenfalls diesen Bereich betreffen. Konflikte rund um Kauf, Planung, Finanzierung oder Bau einer Immobilie sind davon zu trennen und häufig ausgeschlossen oder nur besonders versichert. Ein Wohnbaustein für die vorhandene Wohnung ist daher keine allgemeine Absicherung eines Bauvorhabens.
Grenzen: Wartezeit, Vorvertraglichkeit und Ausschlüsse
Ein neu abgeschlossener Vertrag hilft üblicherweise nicht für einen Konflikt, dessen versicherungsrechtlich maßgeblicher Ursprung schon vor dem Schutzbeginn liegt. Zusätzlich können Wartezeiten gelten. Entscheidend ist dabei die Definition des Versicherungsfalls in den Bedingungen, nicht allein das Datum eines späteren Anwaltsbriefs. Bei unklarer Vorgeschichte sollte die zeitliche Zuordnung ausdrücklich geklärt werden.
Bestimmte Themen sind häufig ausgeschlossen oder nur mit begrenzten Beratungsleistungen erfasst, etwa Bauvorhaben oder einzelne Familien- und Erbangelegenheiten. Frage deshalb nach deinem konkreten Anliegen und lies die passende Klausel. Eine Hotline kann nützlich sein, bedeutet aber nicht, dass anschließend auch ein Gerichtsverfahren in diesem Rechtsgebiet bezahlt wird.
Wartezeiten können nach Leistungsart unterschiedlich ausfallen; häufig sind für bestimmte Bereiche mehrere Monate vereinbart. Verlasse dich deshalb weder auf eine pauschale Wartezeit für den ganzen Vertrag noch auf das Datum des ersten Anwaltsbriefs. Vorvertraglichkeit und Wartezeit sind verschiedene Prüfungen. Eine sofort nutzbare Beratungshotline ersetzt keine Deckung für einen bereits bestehenden Streit.
Vorteile und Nachteile im Überblick
Was für den Schutz spricht
- Kann das finanzielle Risiko eines versicherten Rechtsstreits abfedern.
- Bausteine lassen sich an konkrete Lebensbereiche anpassen.
- Beratung und außergerichtliche Lösungen können eingeschlossen sein.
Was du abwägen solltest
- Wartezeiten und die zeitliche Einordnung des Falls begrenzen den Schutz.
- Viele Konfliktarten sind ausgeschlossen oder nur eingeschränkt versichert.
- Selbstbeteiligung und nicht gedeckte Mehrhonorare können verbleiben.
Kostenfaktoren: Mehr als den Jahresbeitrag vergleichen
Beitrag und Selbstbeteiligung hängen unter anderem von den gewählten Bausteinen und versicherten Personen ab. Beachte auch, ob der Eigenanteil pro Fall gilt und wann mehrere Auseinandersetzungen als ein Fall behandelt werden. Vergleiche Angebote mit derselben Ausgangslage. Sonst stehen ein schmaler Verkehrsvertrag und ein umfangreicher Familienschutz scheinbar auf derselben Preisstufe.
Prüfe Anwaltsvergütung, Deckungssumme, Auslandsschutz und mögliche Leistungen für Mediation. Eine Honorarvereinbarung mit deiner Kanzlei kann über erstattungsfähige Beträge hinausgehen. Lass deshalb vor Beauftragung klären, welche Kosten der Versicherer übernimmt und welche du selbst tragen würdest. Eine pauschale Deckungszusage beantwortet nicht automatisch jede Honorarfrage.
Steuertipp: Den beruflichen Beitragsanteil als Werbungskosten prüfen
Auch Arbeitnehmer können den beruflich veranlassten Anteil ihrer Rechtsschutzversicherung als Werbungskosten berücksichtigen. Gemeint ist insbesondere der Schutz für arbeitsrechtliche Auseinandersetzungen. Ein privater Kombivertrag wird dadurch nicht insgesamt abziehbar. Der Ansatz gehört grundsätzlich in die Anlage N. Der private Rechtsschutzanteil gehört dagegen nicht zu den als Sonderausgaben abziehbaren Versicherungsbeiträgen.
Schau zuerst auf die Beitragsrechnung oder eine Steuerbescheinigung des Versicherers. Ist der berufliche Anteil dort nicht ausgewiesen, fordere eine nachvollziehbare Aufteilung an. Ein Drittel des Gesamtbeitrags lässt sich nicht allein daraus ableiten, dass ein Paket die drei Bereiche Privat, Beruf und Verkehr enthält: Die Bausteine müssen nicht denselben Beitragsanteil haben.
Fiktives Rechenbeispiel: Du zahlst 300 Euro Jahresbeitrag. Der Versicherer bescheinigt davon 90 Euro für den beruflichen Schutz. Dann ist dieser Betrag der Ausgangspunkt für den beruflich veranlassten Ansatz, nicht automatisch ein Drittel von 300 Euro. Die Zahlen sind frei gewählt und beschreiben keinen Tarif und keine individuelle Steuerfestsetzung.
Ein Abzug von 90 Euro bedeutet außerdem nicht, dass du 90 Euro Steuer zurückbekommst. Der Betrag mindert unter den steuerlichen Voraussetzungen deine Einkünfte. Eine zusätzliche Auswirkung hängt unter anderem davon ab, ob deine gesamten Werbungskosten den bereits berücksichtigten Arbeitnehmer-Pauschbetrag übersteigen. Beitragsnachweis und Aufteilung solltest du für mögliche Rückfragen aufbewahren.
Schadenfall: Deckung klären und Fristen sichern
Sobald ein Konflikt konkret wird, sammle Verträge, Schreiben, Nachrichten und eine zeitliche Übersicht. Beschreibe das Anliegen sachlich und frage nach Versicherungsschutz. Stimmen Versicherer oder Kanzlei einer Kostenübernahme noch nicht zu, bleiben rechtliche Fristen trotzdem wichtig. Kündigungen, Bescheide und gerichtliche Schreiben sollten deshalb unverzüglich fachkundig geprüft werden.
Fiktives Beispiel: David erhält ein Schreiben seines Arbeitgebers. Er notiert das Eingangsdatum, sichert den Umschlag und schickt die Unterlagen an eine Kanzlei. Parallel lässt er die Deckung klären. Er wartet nicht erst mehrere Wochen auf eine Versicherungsantwort. Die organisatorische Reihenfolge kann entscheidend sein, obwohl sie über die Erfolgsaussichten des arbeitsrechtlichen Anliegens noch nichts sagt.
Anwaltswahl und Zusammenarbeit bewusst gestalten
Die freie Anwaltswahl ist gesetzlich geschützt. Ein vom Versicherer vermittelter Kontakt kann praktisch sein; ebenso kannst du eine geeignete Kanzlei selbst auswählen. Kläre Fachgebiet, Erreichbarkeit und Kosten. Überlege auch, ob du eine erste Einschätzung, einen außergerichtlichen Versuch oder eine gerichtliche Vertretung benötigst. Diese Schritte haben unterschiedliche Ziele und Kostenfolgen.
Bereite einen kurzen Ablauf mit Daten und Belegen vor. Formuliere außerdem dein tatsächliches Ziel: Zahlung, Korrektur, Beendigung eines Vertrags oder eine tragfähige Einigung. Das hilft der Kanzlei bei der Einschätzung. Versicherungsschutz ist dabei ein finanzieller Rahmen; eine klare Zielsetzung bleibt deine eigene Aufgabe.
Alternativen: Rücklagen, Mitgliedschaften und staatliche Hilfen
Gewerkschaften oder Mietervereine können unter ihren jeweiligen Voraussetzungen Beratung und teilweise rechtliche Unterstützung anbieten. Prüfe Mitgliedschaftsdauer, Leistungsumfang und ausgeschlossene Altfälle. Vorhandene Hilfe kann einen zusätzlichen Vertrag ganz oder teilweise entbehrlich machen. Die Abwehr unberechtigter Schadenersatzforderungen fällt außerdem grundsätzlich in die Aufgabe der jeweils zuständigen Haftpflichtversicherung.
Für Menschen mit geringem Einkommen kommen unter gesetzlichen Voraussetzungen Beratungshilfe und Prozesskostenhilfe in Betracht. Sie sind keine pauschale Zusage, sämtliche denkbaren Kosten eines Streits abzudecken. Informiere dich vor dem Verfahren über Voraussetzungen und verbleibende Risiken. Wer ausreichende Rücklagen besitzt, kann auch bewusst einzelne Rechtskosten selbst tragen und nur besonders relevante Lebensbereiche versichern.
Deine Checkliste
Du kannst die Punkte hier für dich abhaken. Die Auswahl wird nicht gespeichert.
Häufige Fragen
Reicht eine private Rechtsschutzversicherung für alle vier Lebensbereiche?
Nicht automatisch. „Privat-Rechtsschutz“ kann einen bestimmten Baustein bezeichnen oder Teil eines Paketnamens sein. Prüfe im Versicherungsschein, ob Beruf, Verkehr und Wohnen tatsächlich eingeschlossen sind und für welche Personen beziehungsweise Objekte das gilt. Ein Beispiel: Als Mieter brauchst du für einen Streit um die Nebenkosten eine passende wohnrechtliche Absicherung; der Vertragsrechtsschutz für einen privaten Einkauf beantwortet diese Frage nicht. Die Paketbezeichnung allein reicht für die Zuordnung deshalb nicht aus.
Wo gehört ein Streit mit dem Nachbarn hin?
Das hängt davon ab, worüber gestritten wird. Geht es um eine Grundstücksgrenze, ein Nutzungsrecht oder Interessen als Mieter beziehungsweise Eigentümer, ist der Wohnungs- und Grundstücksbereich zu prüfen. Geht es dagegen um eine Beschädigung deines Eigentums und eine eigene Schadenersatzforderung, können andere Leistungsarten maßgeblich sein. Wird gegen dich eine Schadenersatzforderung erhoben, kommt außerdem die Abwehr durch eine Haftpflichtversicherung in Betracht. Beschreibe dem Versicherer deshalb den konkreten Vorgang, statt nur das Stichwort „Nachbarschaftsstreit“ zu nennen.
Warum kann Berufs-Rechtsschutz auch dann helfen, wenn ich vor Gericht gewinne?
Im arbeitsgerichtlichen Urteilsverfahren erster Instanz bekommst du deine eigenen Anwaltskosten grundsätzlich nicht von der Gegenseite erstattet. Ein rechtlicher Erfolg beseitigt diese Kosten daher nicht automatisch. Ein passender Berufsbaustein kann sie im vereinbarten Umfang übernehmen; Selbstbeteiligungen oder nicht gedeckte Honorarvereinbarungen können bei dir bleiben. Bei einer Kündigung muss eine Kündigungsschutzklage grundsätzlich innerhalb von drei Wochen nach Zugang der schriftlichen Kündigung erhoben werden. Lass die Frist unverzüglich prüfen und warte damit nicht auf die Deckungsantwort.
Kann ich die Versicherung noch abschließen, wenn der Streit schon läuft?
Für einen bereits bestehenden oder vor dem versicherten Zeitraum angelegten Konflikt greift ein neuer Vertrag üblicherweise nicht. Entscheidend ist, welches Ereignis nach den Bedingungen den Versicherungsfall auslöst und wann es eingetreten ist. Der erste Anwaltsbrief kann viel später kommen als der maßgebliche Verstoß. Zusätzlich kann eine Wartezeit gelten. Ein Angebot mit sofortiger telefonischer Beratung bedeutet daher noch nicht, dass auch die anwaltliche Vertretung oder ein Gerichtsverfahren wegen dieses alten Konflikts bezahlt wird.
Darf ich meinen Anwalt selbst auswählen?
Grundsätzlich ja: Die freie Anwaltswahl ist gesetzlich geschützt. Du musst nicht allein deshalb eine vorgeschlagene Kanzlei beauftragen, weil der Versicherer einen Kontakt vermittelt. Kläre aber vorab den Umfang der Kostenübernahme, insbesondere wenn die Kanzlei eine gesonderte Honorarvereinbarung verlangt. Freie Wahl bedeutet nicht, dass jedes vereinbarte Honorar vollständig erstattet wird. Sinnvoll ist eine schriftliche Abstimmung zu Deckung, Selbstbeteiligung und möglichen eigenen Kosten, während gleichzeitig laufende rechtliche Fristen gesichert werden.
Kann ich als Arbeitnehmer einfach ein Drittel des Beitrags steuerlich ansetzen?
Der beruflich veranlasste Beitragsanteil kann als Werbungskosten relevant sein. Eine allgemeine Drittelregel ergibt sich aber nicht allein daraus, dass der Vertrag Privat-, Berufs- und Verkehrsrechtsschutz kombiniert. Die Beiträge müssen nicht gleich auf diese Bereiche verteilt sein. Prüfe die Beitragsrechnung und bitte den Versicherer bei fehlendem Ausweis um eine Bescheinigung des beruflichen Anteils. Dieser nachvollziehbare Betrag ist die passende Grundlage. Eine steuerliche Entlastung hängt zusätzlich von deiner gesamten Werbungskostensituation ab; der Ansatz ist keine Erstattung des Beitrags in gleicher Höhe.
Brauche ich trotz Gewerkschaft oder Mieterverein einen eigenen Vertrag?
Das hängt vom vorhandenen Leistungsumfang ab. Eine Gewerkschaft kann Unterstützung im Arbeitsbereich anbieten, ein Mieterverein bei Mietfragen. Prüfe jeweils Warte- oder Mitgliedschaftszeiten, eingeschlossene Verfahren, versicherte Personen und Altfälle. Diese Hilfe deckt nicht automatisch private Kaufverträge oder einen Verkehrsunfall mit ab. Umgekehrt musst du einen bereits ausreichend abgesicherten Bereich nicht ungeprüft doppelt einkaufen. Stelle die vorhandenen Leistungen neben deine konkreten Risiken und entscheide danach, welche Lücken ein zusätzlicher Vertrag schließen soll.
Quellennachweise
Quellen und rechtliche Grundlagen zur Rechtsschutzversicherung