Die Unterschiede machen den Unterschied.
Vergleiche zuerst, welches Risiko ein Produkt abdeckt. Erst danach ist ein Preisvergleich sinnvoll.
Berufsunfähigkeit oder Unfallversicherung?
Die Ausgangsfrage ist unterschiedlich: Die BU betrachtet die vertraglich definierte Fähigkeit, den versicherten Beruf auszuüben. Die Unfallversicherung knüpft an bestimmte Unfallfolgen an. Ein Produkt kann deshalb leisten, während das andere im selben Fall nicht leistet.
| Prüffrage | Berufsunfähigkeit | Private Unfallversicherung |
|---|---|---|
| Worauf kommt es an? | Gesundheitliche Einschränkung der Berufsausübung nach Bedingungen. | Versicherter Unfall und vereinbarte dauerhafte Folgen. |
| Welche Leistung ist typisch? | Eine vereinbarte laufende Rente. | Eine Kapitalleistung; weitere Leistungen nur nach Vereinbarung. |
| Was wird leicht verwechselt? | Die BU ist nicht mit gesetzlicher Erwerbsminderung identisch. | Krankheitsbedingte Einschränkungen sind nicht allgemein mitversichert. |
Fiktives Beispiel: Eine Person kann ihren Beruf wegen einer schweren Erkrankung dauerhaft nicht mehr ausüben. Für die BU ist die konkrete Einschränkung zu prüfen. Für eine gewöhnliche Unfallleistung fehlt in diesem Beispiel bereits ein Unfallereignis. Daraus ergibt sich: Eine günstige Unfallpolice schließt die Einkommenslücke nicht automatisch.
Andersherum kann ein bleibender Unfallschaden einen Kapitalbedarf verursachen, ohne dass die Schwelle der vereinbarten Berufsunfähigkeit erreicht wird. Beide Produkte müssen an ihrem eigenen Zweck gemessen werden.
Grundlagen und Quellen sind in den beiden Ratgebern nachgewiesen.
Hausrat oder Wohngebäude?
Stell dir deine Wohnung zunächst ohne bewegliche Einrichtung vor: Möbel, Kleidung und andere private Gebrauchsgegenstände gehören typischerweise zum Hausrat. Das Haus selbst und seine versicherten Bestandteile betreffen die Gebäudeversicherung. Bei fest eingebauten Gegenständen muss die Zuordnung im konkreten Vertrag geprüft werden.
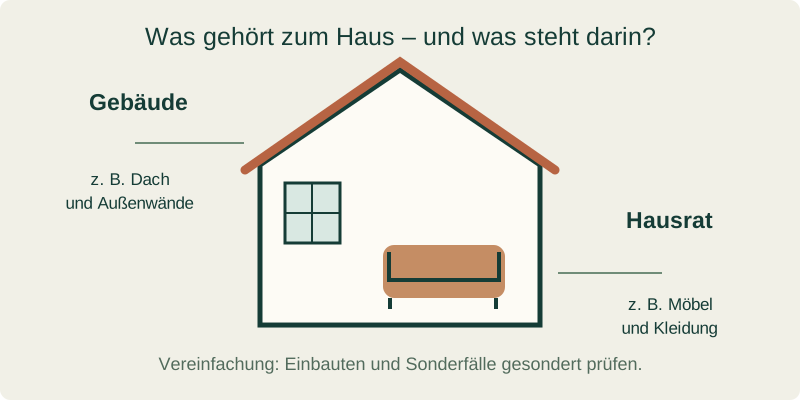
Fiktives Beispiel: Ein versichertes Leitungswasserereignis beschädigt Bodenaufbau und Sofa. Die Gebäudeschäden und die beschädigte Einrichtung müssen unterschiedlichen Verträgen zugeordnet werden. Eine Gebäudeversicherung ersetzt deshalb nicht automatisch das Sofa, eine Hausratversicherung nicht automatisch den Gebäudeteil.
Zusätzlich zählt die Ursache: Die Frage „Welcher Gegenstand ist versichert?“ reicht allein nicht aus. Auch die konkrete Gefahr muss vom Vertrag erfasst sein. Für Überschwemmung und Rückstau sind die vereinbarten weiteren Naturgefahren und die dazugehörigen Voraussetzungen besonders wichtig.
Grundlagen und Quellen sind in den verlinkten Ratgebern nachgewiesen.
Risiko- oder kapitalbildende Lebensversicherung?
Wer Angehörige für den Todesfall absichern möchte, hat zunächst ein Schutzproblem. Wer Geld für später aufbauen will, hat zusätzlich eine Spar- oder Anlageentscheidung zu treffen. Diese Ziele sollten gedanklich getrennt werden, auch wenn ein Vertrag sie miteinander verbindet.
| Aspekt | Risikoleben | Kapitalbildender Vertrag |
|---|---|---|
| Grundidee | Vereinbarte Leistung im versicherten Todesfall während der Laufzeit. | Vertraglicher Schutz und Kapitalaufbau werden verbunden. |
| Bei Ablauf | Bei einer reinen Risikopolice kein angespartes Ablaufkapital. | Vertragsabhängige Kapital- oder Rentenleistung. |
| Wichtige Prüfpunkte | Summe, Laufzeit, Risikoprüfung, Bezugsrecht. | Kosten, Garantien, Anlage, Flexibilität und bestehende Zusatzleistungen. |
Aus dieser Unterscheidung folgt keine pauschale Kündigungsempfehlung für bestehende Verträge. Ein Neuabschluss und die Fortführung eines Altvertrags sind verschiedene Entscheidungen: Bereits vereinbarte Garantien, Vertragswerte und ein eventuell eingeschlossener Risikoschutz müssen gesondert betrachtet werden.
Grundlagen und Quellen sind in den verlinkten Ratgebern nachgewiesen.