Das Wichtigste vorab
- Dein Beitrag entsteht aus mehreren Bausteinen: Fahrzeug, Region, Schadenverlauf, Nutzung und gewähltem Schutz. Eine einheitliche Preisformel für alle Versicherer gibt es nicht.
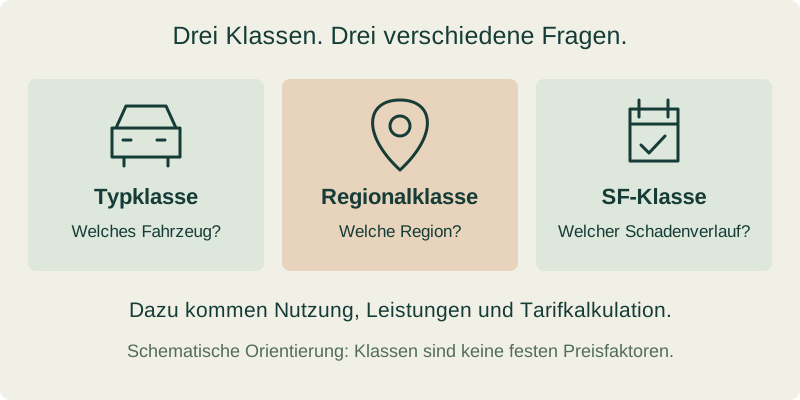
- Typ- und Regionalklassen beschreiben statistische Schadenrisiken. Die Schadenfreiheitsklasse betrifft dagegen den anrechenbaren Schadenverlauf deines Vertrags.
- SF-Klassen gibt es in der Haftpflicht und Vollkasko, nicht in der Teilkasko. Eine Klasse ist kein fester Eurobetrag und kein allgemeingültiger Prozentsatz.
Inhalt dieses Ratgebers
- Das Grundprinzip: Risiko, Vertrag und persönlicher Schadenverlauf
- Alle drei Klassenarten im Überblick: Welche Spannen gibt es?
- Typklassen: Was sagt die Schadenbilanz deines Automodells?
- Regionalklassen: Welches Schadenrisiko hat dein Zulassungsbezirk?
- Schadenfreiheitsklassen: Was bedeutet SF 1, SF 10 oder SF 50?
- SF 0, SF ½, S und M: Die wichtigen Sonderstufen
- SF-Klasse, Beitragssatz und Rabatt sind drei verschiedene Angaben
- Warum die Teilkasko keine SF-Klasse hat – auch innerhalb der Vollkasko
- Welche Angaben außer den Klassen den Beitrag verändern
- Schritt für Schritt: ein fiktiver Jahresbeitrag
- Warum der Beitrag trotz besserer SF-Klasse steigen kann
- Was nach einem Schaden passiert: Rückstufung statt einer Klasse weniger
- Versichererwechsel: Warum ein Sonderrabatt nicht automatisch mitwandert
- 2026 oder 2027: Welche Klassentabelle gehört zu deinem Vertrag?
- So machst du deinen eigenen Beitrag nachvollziehbar
- Was du am Beitrag beeinflussen kannst – und was nicht
- Checkliste
- Häufige Fragen
- Quellen
Das Grundprinzip: Risiko, Vertrag und persönlicher Schadenverlauf
Zwei Menschen können dasselbe Auto fahren und trotzdem unterschiedliche Versicherungsbeiträge zahlen. Der Versicherer betrachtet nicht nur das Fahrzeug, sondern auch dessen Nutzung und den gewünschten Schutz. Vereinfacht fragt er: Wie wahrscheinlich ist ein versicherter Schaden, wie teuer könnte er werden und welche Leistungen werden zugesagt? Daneben fließen die eigene Kalkulation und geschäftliche Entscheidungen des Anbieters in den Preis ein.
Für das Verständnis helfen drei Ebenen. Erstens: Welche Schäden soll der Vertrag überhaupt übernehmen? Zweitens: Welches statistische Risiko ordnet der Tarif dem Fahrzeug, der Region und der Nutzung zu? Drittens: Welcher anrechenbare Schadenverlauf liegt in Haftpflicht und gegebenenfalls Vollkasko vor? Die Antworten wirken zusammen; du kannst die Klassen nicht einfach addieren oder aus drei Klassennummern einen Jahresbeitrag ausrechnen.
Ein Angebot besteht üblicherweise aus Haftpflicht und – falls gewählt – Teilkasko oder Vollkasko. Die Vollkasko umfasst auch Teilkaskoschutz. Für die Rechnung solltest du deshalb nicht versehentlich einen eigenständigen Teilkaskobeitrag zusätzlich zu einem bereits vollständigen Vollkaskobeitrag addieren. Zusatzbausteine können weitere Kosten verursachen. Entscheidend ist die Aufteilung des konkreten Angebots.
Fachliche Grundlagen: [preis-gdv-beitrag] [preis-adac-produkt]
Alle drei Klassenarten im Überblick: Welche Spannen gibt es?
Die folgende Übersicht bezieht sich auf die verbreitete Pkw-Einteilung des GDV. Motorrad, Wohnmobil und andere Fahrzeugarten können andere Systeme haben. Die veröffentlichten Typ- und Regionalklassenstatistiken sind für Versicherer unverbindlich. Für deine Rechnung zählt, welche Einstufung und welche Tarifregeln dein Anbieter tatsächlich anwendet.
Bei Typ- und Regionalklassen wirkt eine niedrigere Einstufung grundsätzlich günstiger auf die Risikobewertung. Bei regulären SF-Klassen ist die Richtung umgekehrt: Eine höhere Klasse steht in der Regel für einen günstigeren Schadenverlauf. Vergleiche die Klassennummern immer innerhalb derselben Versicherungsart. Regionalklasse 8 in der Teilkasko und Regionalklasse 8 in der Vollkasko haben unterschiedliche Skalen.
| Merkmal | Kfz-Haftpflicht | Teilkasko | Vollkasko |
|---|---|---|---|
| Typklasse: von bis | 10 bis 25 | 10 bis 33 | 10 bis 34 |
| Anzahl der Typklassen | 16 | 24 | 25 |
| Regionalklasse: von bis | 1 bis 12 | 1 bis 16 | 1 bis 9 |
| Schadenfreiheitsklasse | Ja, eigene SF-Einstufung | Nein | Ja, eigene SF-Einstufung |
| Reguläre SF-Spanne | Häufig SF 1 bis SF 50; Tarif prüfen | Entfällt | Häufig SF 1 bis SF 50; Tarif prüfen |
Fachliche Grundlagen: [preis-gdv-typen2027] [preis-gdv-regionen2027] [preis-huk-sf] [preis-fahranfaenger]
Typklassen: Was sagt die Schadenbilanz deines Automodells?
Die Typklasse bezieht sich auf die konkrete Fahrzeugvariante. In der Statistik zählen Schäden und Schadenkosten vergleichbarer Fahrzeuge. Für die Haftpflicht geht es um Ansprüche geschädigter Dritter. Bei der Kasko stehen Schäden am versicherten Auto im Vordergrund. Der GDV wertet dafür die Schadenbilanzen der zurückliegenden drei Jahre aus. Es entstehen getrennte Einstufungen für Haftpflicht, Teilkasko und Vollkasko.
Der Listenpreis allein erklärt eine Typklasse nicht. Auch ein günstiges Auto kann häufig in teure Haftpflichtfälle verwickelt sein. Umgekehrt lässt sich aus einer hohen Motorleistung nicht unmittelbar eine bestimmte Klasse ableiten. Für eine belastbare Abfrage brauchst du die genaue Variante, beispielsweise über Hersteller- und Typschlüsselnummer, kurz HSN und TSN, aus der Zulassungsbescheinigung Teil I.
Fiktives Beispiel: Zwei angebotene Gebrauchtwagen heißen beide gleich und gehören derselben Modellreihe an. Motorisierung und konkrete Variante unterscheiden sich jedoch. Du fragst deshalb nicht nur nach dem Modellnamen, sondern berechnest für beide Fahrzeuge mit derselben Person, Fahrleistung und Deckung ein Angebot. So isolierst du die finanzielle Wirkung des Fahrzeugwechsels wesentlich besser als mit einem bloßen Blick auf die Haftpflicht-Typklasse.
Fachliche Grundlagen: [preis-gdv-typwissen] [preis-typenabfrage]
Regionalklassen: Welches Schadenrisiko hat dein Zulassungsbezirk?
Die Regionalklasse beschreibt die Schadenbilanz des Zulassungsbezirks. Maßgeblich ist die Zuordnung des Fahrzeugs zur Region des Halters; es kommt nicht darauf an, wo ein einzelner Unfall passiert ist. Auch hier unterscheiden sich Haftpflicht, Teilkasko und Vollkasko. In einer Region können etwa Diebstahl- oder Unwetterschäden die Kaskobilanz prägen, während die Haftpflichtbilanz anders ausfällt.
Für Pkw reicht die Skala in der Haftpflicht von 1 bis 12, in der Teilkasko von 1 bis 16 und in der Vollkasko von 1 bis 9. Die Einstufung entsteht aus Schadenstatistiken, nicht aus der persönlichen Fahrweise eines einzelnen Bewohners. Ein Umzug kann deshalb die Einstufung verändern, obwohl du selbst keinen Schaden verursacht hast.
Fiktives Beispiel: Du vergleichst einen Tarif vor und nach einem geplanten Umzug. Fahrzeug, Fahrerkreis, Kilometer und Leistungen bleiben gleich. Ändere im Angebot ausschließlich die tatsächliche neue Anschrift und lass die Einstufungen anzeigen. Der Preisunterschied ist dann anschaulicher als die Aussage, eine Region sei pauschal teuer. Eine andere Anschrift nur wegen eines günstigeren Beitrags anzugeben wäre keine saubere Vergleichsgrundlage.
Fachliche Grundlagen: [preis-gdv-regionen2027]
Was du am Beitrag beeinflussen kannst – und was nicht
Hier kannst du ansetzen
- Vor einem Fahrzeugkauf die genaue Variante mit identischen persönlichen Angaben rechnen lassen.
- Jahreskilometer und Fahrerkreis wahrheitsgemäß aktuell halten und verschiedene passende Tarife vergleichen.
- Selbstbeteiligung und Werkstattbindung bewusst nach eigener finanzieller Tragfähigkeit und gewünschter Leistung wählen.
Diese Grenzen solltest du kennen
- GDV-Klassen sind keine bindenden Preislisten; gleiche Klassen führen nicht bei jedem Anbieter zum gleichen Endpreis.
- Ein Schaden kann nach der konkreten Tabelle mehrere SF-Stufen kosten; es gibt keine einheitliche Rückstufung.
- Ein kleinerer Beitrag ist kein Vorteil, wenn benötigte Leistungen fehlen oder der Eigenanteil zu hoch ist.
Schadenfreiheitsklassen: Was bedeutet SF 1, SF 10 oder SF 50?
Die Schadenfreiheitsklasse, abgekürzt SF-Klasse, ordnet den für den Vertrag anrechenbaren Schadenverlauf ein. Bei regulärem Verlauf ohne belastende Schäden verbessert sie sich grundsätzlich von Jahr zu Jahr nach den Bedingungen des Versicherers. SF 10 steht typischerweise für zehn angerechnete schadenfreie Jahre. Das ist nicht dasselbe wie zehn Jahre Führerscheinbesitz oder zehn Jahre gelegentliches Fahren fremder Autos.
Viele Pkw-Tarife führen die regulären Klassen SF 1, SF 2, SF 3 und so weiter bis SF 50. Eine für alle Versicherer verbindliche höchste SF-Klasse lässt sich daraus nicht ableiten. Die HUK-COBURG nennt beispielsweise für ihre Pkw-Einstufung SF 50 als höchste Klasse. Entscheidend ist die Tabelle des konkreten Tarifs, einschließlich möglicher Sonder- und Einstiegseinstufungen.
Haftpflicht und Vollkasko können unterschiedliche SF-Klassen haben. Ein in der Haftpflicht regulierter Unfall und ein Vollkaskoschaden belasten nicht automatisch dieselbe Verlaufstabelle. Lass dir beide Einstufungen getrennt nennen. Das verhindert etwa, dass du einen Haftpflicht-Beitragssatz ungeprüft auf den vollständigen Kaskobetrag anwendest.
Fachliche Grundlagen: [preis-sf-grundlagen] [preis-huk-sf]
SF 0, SF ½, S und M: Die wichtigen Sonderstufen
Neben den regulären Jahresklassen begegnen dir Einstiegs- und Schadenklassen. Die genaue Zuordnung ist tarifabhängig. Ein Fahranfänger kann regulär in Klasse 0 starten; je nach Voraussetzungen gibt es günstigere Einstiege, etwa über eine Zweitwagenregelung. SF ½ ist eine besondere Einstiegsklasse und keine verlässliche Aussage darüber, dass exakt ein halbes Jahr schadenfrei gefahren wurde.
Die Klassen S und M sind Schadenstufen. M steht für Malus; die Klasse kann nach belastenden Schäden zu einer ungünstigen Einstufung führen. S wird nicht in jeder Tabelle und nicht in beiden Versicherungsarten gleich verwendet. Die Tabelle erklärt daher die Bedeutung, ohne einheitliche Beitragssätze oder allgemeine Rückstufungsschritte zu behaupten.
| Klasse | Einordnung | Worauf du achten solltest |
|---|---|---|
| SF 0 / Klasse 0 | Einstieg ohne anrechenbaren Schadenverlauf | Ein regulärer Start für Fahranfänger; Sonderregelungen können abweichen. |
| SF ½ / SF 1/2 | Besondere Einstiegseinstufung | Voraussetzungen wie Führerscheinbesitz und Tarifregeln prüfen. |
| SF 1 bis SF 50 | Reguläre Jahresklassen in vielen Pkw-Tarifen | Nicht mit einem für alle Anbieter gleichen Rabatt verwechseln; obere Grenze tarifabhängig. |
| S | Schadenklasse in bestimmten Tabellen | Anwendung und Rückstufung nur aus dem konkreten Tarif ableiten. |
| M | Malusklasse nach entsprechendem Schadenverlauf | Oft ungünstige Beitragsstufe; Beitragssatz und Rückweg richten sich nach dem Tarif. |
Fachliche Grundlagen: [preis-fahranfaenger] [preis-axa-sf] [preis-allianz-sf]
SF-Klasse, Beitragssatz und Rabatt sind drei verschiedene Angaben
Die SF-Klasse ist die Einstufung. Der Beitragssatz sagt, welcher Anteil der maßgeblichen Tarifberechnungsbasis angesetzt wird. Der Schadenfreiheitsrabatt bezeichnet die entsprechende Ermäßigung. Ein Beitragssatz von 40 Prozent bedeutet in einem solchen Modell: Du zahlst 40 Prozent der betreffenden Basis; der Rabatt gegenüber dieser Basis beträgt 60 Prozent. Es bedeutet nicht, dass du auf jede Position der Rechnung 40 Prozent Nachlass erhältst.
Die Zuordnung einer SF-Klasse zu einem Prozentsatz legt der Versicherer fest. Deshalb wäre eine vermeintlich allgemeingültige Liste „SF 10 kostet immer x Prozent“ irreführend. Ein günstigerer Beitragssatz bei Anbieter A muss auch nicht zu einem niedrigeren Endpreis als bei Anbieter B führen. Beide können unterschiedliche Berechnungsgrundlagen und Leistungen haben.
Fiktives Beispiel: Anbieter A setzt für denselben betrachteten Baustein eine Basis von 1.000 Euro und einen Satz von 35 Prozent an: Das ergibt 350 Euro. Anbieter B rechnet mit 800 Euro und 40 Prozent: Das ergibt 320 Euro. Der niedrigere Prozentsatz von A führt hier zum höheren Betrag. Die frei gewählten Zahlen dienen nur dazu, diesen Zusammenhang sichtbar zu machen.
Fachliche Grundlagen: [preis-allianz-sf]
Warum die Teilkasko keine SF-Klasse hat – auch innerhalb der Vollkasko
Die Teilkasko verwendet grundsätzlich kein Schadenfreiheitsklassensystem. Ein regulierter Glasschaden oder ein anderer reiner Teilkaskofall führt deshalb nicht wie ein belastender Haftpflicht- oder Vollkaskoschaden zu einer SF-Rückstufung. Allgemeine Beitragsänderungen oder andere vertragliche Folgen sind davon zu unterscheiden.
Bei einer Vollkaskopolice steckt der Teilkaskoschutz bereits im Paket. Für ein erklärendes Rechenmodell ist es hilfreich, den Teilkaskoanteil und das zusätzliche Vollkaskorisiko gedanklich zu trennen. Der SF-Einfluss betrifft die schadenfreiheitsabhängige Berechnungsbasis, nicht automatisch jede zusätzliche Leistung und jeden Euro des Gesamtpakets. Wie die Teile im konkreten Tarif verarbeitet und ausgewiesen werden, muss der Anbieter erläutern.
Prüffrage für deine Rechnung: Bezieht sich der genannte Prozentsatz auf den Haftpflichtanteil, auf einen Kaskoteil oder auf eine andere Tarifgröße? Eine nachvollziehbare Antwort ist wichtiger als eine scheinbar einfache Formel, die denselben Rabatt mehrfach ansetzt.
Fachliche Grundlagen: [preis-fahranfaenger] [preis-huk-rueckstufung] [preis-adac-produkt]
Welche Angaben außer den Klassen den Beitrag verändern
Die Klassen erklären nur einen Teil des Preises. Je nach Tarif berücksichtigt der Versicherer weitere Merkmale. Vor allem jährliche Fahrleistung und Fahrerkreis verdienen Aufmerksamkeit: Mehr gefahrene Kilometer und andere Fahrer können zu einer anderen Risikobewertung führen. Auch die Alterszusammensetzung des Fahrerkreises kann eine Rolle spielen. Welche Merkmale wie stark wirken, ist nicht für alle Anbieter gleich.
Beim Leistungsumfang zählt nicht nur die Überschrift Vollkasko. Selbstbeteiligung, Werkstattbindung und Zusatzbausteine verändern das vereinbarte Paket. Ein Preisvergleich wird erst dann aussagekräftig, wenn diese Punkte gleich eingestellt sind. Andernfalls vergleichst du womöglich einen geringeren Preis mit einem größeren Eigenanteil oder einer anderen Werkstattregelung.
Fiktiver Vergleich: Du lässt drei Varianten mit identischem Auto rechnen. In Variante eins änderst du nur die Jahreskilometer auf deine realistische neue Nutzung. In Variante zwei prüfst du eine höhere, für dich tragbare Selbstbeteiligung. In Variante drei änderst du nur die Zahlungsweise. Notiere die Eurodifferenz jeder Variante einzeln. So erkennst du den jeweiligen Preishebel, ohne daraus eine Garantie für andere Verträge abzuleiten.
- Fahrzeug und genaue Nutzung: HSN/TSN, Jahreskilometer sowie private oder gegebenenfalls berufliche Verwendung.
- Versicherte Fahrer: tatsächlicher Fahrerkreis, Alter und einschlägige Tarifvoraussetzungen.
- Gewählter Schutz: Haftpflicht, Teil- oder Vollkasko, Selbstbeteiligungen und zusätzliche Leistungen.
- Vertragsgestaltung: etwa Werkstattbindung und Zahlungsweise; konkrete Wirkung im Angebot vergleichen.
Fachliche Grundlagen: [preis-gdv-nutzeralter] [preis-adac-faktoren]
Schritt für Schritt: ein fiktiver Jahresbeitrag
Das folgende vereinfachte Lehrmodell zeigt die Rechenlogik. Es ist keine Tarifauskunft, kein Marktdurchschnitt und keine Schätzung für dein Auto. Die angenommenen Berechnungsbasen enthalten bereits die Wirkung von Fahrzeug, Region, Fahrerkreis, Fahrleistung und gewählter Deckung. Wir ordnen bewusst keiner Typ-, Regional- oder SF-Klasse einen erfundenen allgemein gültigen Preisfaktor zu.
Für die Haftpflicht nehmen wir 900 Euro Berechnungsbasis und 40 Prozent SF-Beitragssatz an. Für das zusätzliche Vollkaskorisiko sind es 500 Euro und 50 Prozent. Ein im Modell getrennt betrachteter Teilkaskoanteil von 180 Euro bleibt ohne SF-Rabatt. Aus 360 Euro, 250 Euro und 180 Euro entstehen 790 Euro ohne Steuer. Mit 19 Prozent Versicherungsteuer sind es rechnerisch 940,10 Euro für das Jahr.
Die Trennung in Teilkasko und zusätzliches Vollkaskorisiko ist hier ein didaktisches Hilfsmittel. Dein Angebot kann die Kasko anders darstellen und weitere Berechnungsregeln enthalten. Übernimm deshalb keine dieser Beispielbasen oder Prozentwerte in eine echte Beitragsprüfung. Wenn ein Angebot bereits einen Gesamtpreis einschließlich Steuer nennt, darfst du die Steuer nicht nochmals aufschlagen.
| Rechenschritt | Fiktiver Ansatz | Ergebnis ohne Steuer |
|---|---|---|
| Haftpflicht | 900,00 € × 40 % | 360,00 € |
| Zusätzliches Vollkaskorisiko | 500,00 € × 50 % | 250,00 € |
| Teilkaskoanteil im Modell | 180,00 € ohne SF-Rabatt | 180,00 € |
| Zwischensumme | 360,00 € + 250,00 € + 180,00 € | 790,00 € |
| Versicherungsteuer | 790,00 € × 19 % | 150,10 € |
| Jahresgesamtbeitrag einschließlich Steuer | 790,00 € + 150,10 € | 940,10 € |
Fachliche Grundlagen: [preis-steuer]
Warum der Beitrag trotz besserer SF-Klasse steigen kann
Ein besserer Schadenverlauf ist nur eine Veränderung innerhalb der gesamten Rechnung. Gleichzeitig können sich die übrige Kalkulation, Klasseneinstufungen oder Vertragsmerkmale ändern. Eine Verbesserung der SF-Klasse ist deshalb keine Garantie, dass der Endbetrag sinkt. Diese scheinbare Unstimmigkeit lässt sich besonders gut mit zwei Rechenschritten erklären.
Fiktives Beispiel: Bisher beträgt die maßgebliche Basis 900 Euro; bei 40 Prozent ergibt das 360 Euro. Im Folgejahr sinkt der angenommene Beitragssatz auf 35 Prozent, aber die Basis steigt auf 1.080 Euro. Der neue Betrag beträgt 378 Euro. Der SF-Effekt ist günstiger geworden, trotzdem liegt der Endbetrag um 18 Euro höher. Die Steigerung der Basis von 20 Prozent ist hier frei gewählt und keine Aussage über die aktuelle Marktentwicklung.
Für eine echte Rechnung legst du Vorjahr und neues Jahr nebeneinander: Welche SF-Klasse gilt, welcher Satz gehört dazu, welche Typ- und Regionalklasse ist angegeben und haben sich Kilometer, Fahrer oder Leistungen verändert? Bitte bei verbleibenden Unklarheiten um eine Aufschlüsselung. Nur aus dem höheren Rechnungsbetrag lässt sich die Ursache nicht sicher ablesen.
Fachliche Grundlagen: [preis-gdv-typen2027] [preis-gdv-beitrag]
Was nach einem Schaden passiert: Rückstufung statt einer Klasse weniger
Nach einem belastenden Schaden richtet sich die neue SF-Einstufung nach der Rückstufungstabelle des Tarifs. Es geht nicht automatisch nur eine Klasse zurück. Ausgangsklasse, Versicherungsart und Zahl der belastenden Schäden können mehrere Schritte auslösen. Rabattschutz und besondere Ausnahmen müssen zusätzlich nach den Vertragsbedingungen betrachtet werden.
Bei einem kleineren Schaden kann ein zulässiger Schadenrückkauf eine Prüfmöglichkeit sein: Du erstattest dem Versicherer unter den vorgesehenen Voraussetzungen seine Zahlung. Vergleiche dafür den zurückzuzahlenden Betrag mit den voraussichtlichen Mehrbeiträgen mehrerer Folgejahre. Bitte den Versicherer um eine konkrete Auskunft zu Betrag, Frist und Verlauf, statt nur die Beitragserhöhung des nächsten Jahres anzusehen.
Fiktive Entscheidung: Ein möglicher Rückkauf kostet 600 Euro. Die vom Versicherer erläuterten zusätzlichen Beiträge betragen im vereinfachten Vergleich für drei Jahre zusammen 450 Euro. Allein nach diesen Zahlen wäre der Rückkauf nicht günstiger. Ändern sich Zeitraum, künftige Schäden oder Tarife, verändert sich die Rechnung. Das Beispiel zeigt die Prüfmethode und ist keine Empfehlung, Schäden selbst zu tragen.
Fachliche Grundlagen: [preis-huk-rueckstufung]
Versichererwechsel: Warum ein Sonderrabatt nicht automatisch mitwandert
Beim Vergleich zählen sowohl der tatsächliche Schadenverlauf als auch mögliche Sondereinstufungen. Ein günstiger Einstieg über einen Zweitwagen oder ein gewährter Rabattschutz ist nicht dasselbe wie eine entsprechend lange, tatsächlich erworbene schadenfreie Zeit. Kläre deshalb vor dem Wechsel, welchen Verlauf der bisherige Versicherer bestätigt und wie der neue Anbieter damit rechnet.
Dasselbe gilt für eine Übertragung innerhalb der Familie. Eine Übertragung ist keine freie Verteilung beliebig vieler Rabattjahre. Voraussetzungen und anrechenbarer Umfang müssen mit dem aufnehmenden Versicherer geklärt werden. Wer seinen Schadenverlauf endgültig abgibt, kann ihn nicht einfach weiter für den eigenen Vertrag nutzen. Lass dir die Konsequenzen vor der Erklärung erläutern.
Praktische Arbeitsfrage: Welcher schriftlich bestätigte Schadenverlauf steht dem neuen Anbieter zur Verfügung? Erst auf dieser Grundlage vergleichst du Endpreise. Ein vorläufiges Onlineangebot mit einer nur vermuteten SF-Klasse kann später anders ausfallen.
Fachliche Grundlagen: [preis-allianz-sf] [preis-sf-uebertragen] [preis-huk-rueckstufung]
2026 oder 2027: Welche Klassentabelle gehört zu deinem Vertrag?
Stand dieser Recherche ist der 17. Oktober 2026. Der GDV hat die Regionalstatistik 2027 am 9. September 2026 und die Typklassenstatistik 2027 am 30. September 2026 veröffentlicht. Die Tabellen können nach den Angaben des Verbands für Neuverträge bereits verwendet werden und bei bestehenden Verträgen zum nächsten Versicherungsjahr. Die Anwendung bleibt für die Versicherer unverbindlich.
Eine Abfrage mit der Überschrift 2027 erklärt deshalb nicht automatisch den Beitrag, der auf deiner noch laufenden 2026er Rechnung steht. Notiere bei jeder Abfrage das Bezugsjahr und bei jedem Angebot den Versicherungsbeginn. Prüfe anschließend, welche Einstufung im konkreten Vertrag vorgesehen ist. So vermeidest du, eine echte Änderung mit einem bloßen Unterschied des betrachteten Jahres zu verwechseln.
Fachliche Grundlagen: [preis-gdv-regionen2027] [preis-gdv-typen2027]
So machst du deinen eigenen Beitrag nachvollziehbar
Beginne mit Fahrzeugschein, aktueller Beitragsrechnung und den Tarifbedingungen. Notiere HSN und TSN sowie die getrennten Klassen für Haftpflicht und Kasko. Ergänze die tatsächliche Jahresfahrleistung, den versicherten Fahrerkreis, die Selbstbeteiligung und alle Zusatzbausteine. Nun hast du eine gemeinsame Datengrundlage für Rückfragen und Angebote.
Lass Angebote mit identischen Angaben rechnen und vergleiche jeweils den vollständigen Jahresbetrag einschließlich Steuer. Prüfe, ob die genannte Zahlungsweise einen Unterschied macht und welche Mehrkosten für zusätzliche Leistungen anfallen. Ein niedriger Monatsbetrag ist ohne Jahressumme und Leistungsabgleich wenig aussagekräftig.
Du musst nicht die interne Kalkulation eines Versicherers rekonstruieren. Nachvollziehbar wird der Beitrag, wenn du erkennst, welche Angaben das Risiko beschreiben, welcher Schadenverlauf angerechnet wird und welche Leistungen du für den ausgewiesenen Endpreis erhältst. Genau dafür sind Klassenübersicht, Beispiel und die folgende Checkliste gedacht.
Deine Checkliste
Du kannst die Punkte hier für dich abhaken. Die Auswahl wird nicht gespeichert.
Häufige Fragen
Kann ich aus Typklasse, Regionalklasse und SF-Klasse den Beitrag selbst ausrechnen?
Nein. Die Klassennummern allein reichen nicht. Du brauchst die Tarifkalkulation und die weiteren tatsächlichen Vertragsmerkmale. Das Rechenmodell erklärt lediglich die Zusammenhänge und liefert keinen Preis für dein Fahrzeug.
Ist SF 10 bei jedem Versicherer gleich teuer?
Nein. Versicherer können der SF-Klasse unterschiedliche Beitragssätze zuordnen und mit unterschiedlichen Berechnungsbasen arbeiten. Vergleiche deshalb den Endpreis bei gleichen Leistungen und persönlichen Angaben.
Welche Schadenfreiheitsklasse ist die höchste?
Viele Pkw-Tarife reichen bis SF 50. Eine für alle Anbieter verbindliche höchste Klasse gibt es jedoch nicht. Maßgeblich ist die zum Vertrag gehörende Tabelle; die Übersicht hier ist keine verbindliche Marktgrenze.
Warum steht bei meiner Teilkasko keine SF-Klasse?
Die Teilkasko verwendet grundsätzlich kein Schadenfreiheitsklassensystem. Bei einer Vollkaskopolice ist Teilkaskoschutz enthalten, aber ein reiner Teilkaskofall ist nicht automatisch ein SF-belastender Vollkaskofall.
Bedeutet eine Typklasse mehr automatisch einen bestimmten Aufschlag?
Nein. Weder der Klassennummer selbst noch dem Sprung um eine Stufe ist ein allgemeingültiger Prozentsatz zugeordnet. Die Preiswirkung ergibt sich aus dem Tarif und den übrigen Faktoren.
Ist eine andere Regionalklasse meine persönliche Unfallbewertung?
Nein. Sie bildet die statistische Schadenbilanz einer Region ab. Dein eigener anrechenbarer Schadenverlauf wird über die davon getrennte SF-Einstufung berücksichtigt.
Quellen und redaktioneller Stand
Recherche am 17. Oktober 2026. Dieser Text ist ein redaktioneller Entwurf; eine abschließende fachliche Prüfung ist noch offen. Rechenbeispiele erläutern Zusammenhänge und sind keine individuellen Empfehlungen.
- [preis-gdv-beitrag] GDV (Branchenverband): So setzt sich der Versicherungsbeitrag für einen Pkw zusammen ↗
- [preis-gdv-typen2027] GDV (Branchenverband): Typklassenstatistik 2027, veröffentlicht am 30.09.2026 ↗Klassenspannen und Jahresstand; unverbindliche Statistik, keine Tarifpreisliste.
- [preis-gdv-regionen2027] GDV (Branchenverband): Regionalklassen 2027, veröffentlicht am 09.09.2026 ↗Pkw-Regionalklassen; unverbindliche Statistik.
- [preis-gdv-typwissen] GDV (Branchenverband): Typklassen kurz erklärt ↗
- [preis-typenabfrage] DIE VERSiCHERER (Verbraucherportal des GDV): Typklassenabfrage für die genaue Fahrzeugvariante ↗Externer Link; die Abfrage wird auf dieser Website nicht eingebettet.
- [preis-sf-grundlagen] DIE VERSiCHERER (GDV): Was ist der Schadenfreiheitsrabatt? ↗
- [preis-huk-sf] HUK-COBURG (Versicherer): Schadenfreiheitsklasse: SF-System und anbieterbezogene Höchstklasse ↗Anbieterquelle; die eigene SF-Tabelle ist nicht auf andere Tarife übertragbar.
- [preis-fahranfaenger] DIE VERSiCHERER (GDV): Autoversicherung: Was müssen Neulinge beachten? ↗
- [preis-axa-sf] AXA (Versicherer): SF-Klassen einschließlich S und M: anbieterbezogene Übersicht ↗Nur zur Einordnung tarifabhängiger Klassen; keine allgemeingültigen Beitragssätze übernommen.
- [preis-allianz-sf] Allianz (Versicherer): Schadenfreiheitsklassen, Beitragssätze und Sonderregelungen ↗Anbieterspezifische Aussagen nicht als allgemeine Tarifregel verwendet.
- [preis-huk-rueckstufung] HUK-COBURG (Versicherer): Rückstufungstabellen und tarifabhängige Schadenfolgen ↗Rückstufungen richten sich nach dem tatsächlich gewählten Tarif.
- [preis-gdv-nutzeralter] GDV (Branchenverband): Nutzeralter und weitere Tarifmerkmale ↗
- [preis-adac-faktoren] ADAC SE (Anbieterinformation): Welche Faktoren den Autoversicherungsbeitrag beeinflussen ↗Kommerzielle Anbieterperspektive; kein Preisversprechen übernommen.
- [preis-adac-produkt] ADAC Autoversicherung (Anbieterinformation): Kfz-Deckungsarten und Tarifbausteine ↗Nur als Quelle zur Trennung der Deckungsarten; keine Produktempfehlung.
- [preis-sf-uebertragen] ADAC e. V.: Schadenfreiheitsklasse übertragen: Voraussetzungen und Folgen ↗
- [preis-steuer] Gesetze im Internet: § 6 Versicherungsteuergesetz: allgemeiner Steuersatz ↗